Cómo funcionan AML y KYC
AML y KYC son dos conjuntos de controles que aparecen con frecuencia al registrarse, depositar o solicitar un retiro en un casino online. AML significa Anti-Money Laundering o prevención del lavado de activos, mientras que KYC significa Know Your Customer o conocimiento del cliente. Ambos mecanismos buscan confirmar quién utiliza una cuenta, de dónde provienen determinados fondos y si la actividad presenta señales que requieren una revisión adicional.
Para un jugador de Argentina, esto puede traducirse en solicitudes de DNI, comprobantes de domicilio, información sobre medios de pago o documentación vinculada con el origen del dinero. La profundidad de la revisión depende del operador, su licencia, el importe de las operaciones y el perfil de riesgo detectado.
Este material tiene un propósito exclusivamente educativo. El sitio es un recurso informativo independiente: no es MyStake, no administra cuentas y no realiza verificaciones KYC propias. Tampoco puede aprobar documentos, acelerar retiros ni intervenir en decisiones del equipo de cumplimiento de una plataforma.
La razón por la que los casinos se preocupan
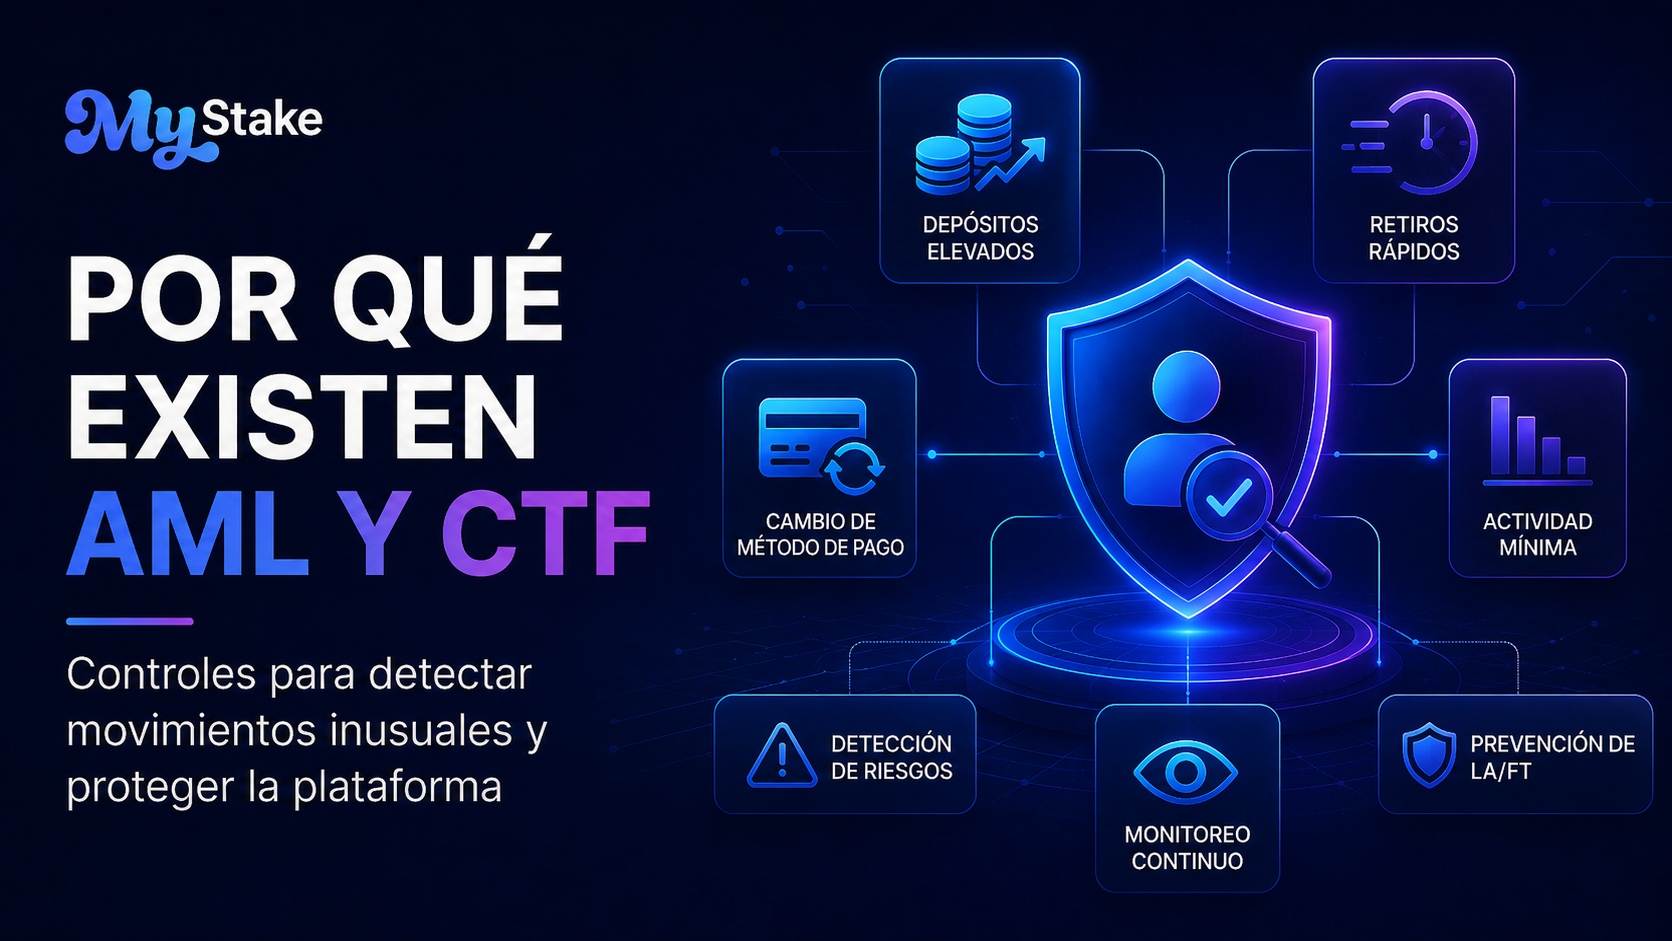
Los casinos licenciados no pueden limitarse a recibir depósitos y pagar retiros sin analizar quién utiliza sus servicios. Las políticas AML y KYC ayudan a impedir que una cuenta de apuestas se utilice para ocultar fondos ilícitos, mover dinero entre personas o financiar actividades prohibidas.
Los reguladores exigen que los operadores identifiquen a sus clientes, evalúen riesgos y revisen transacciones inusuales. En Curaçao, la autoridad de juego también supervisa el cumplimiento de las normas contra el lavado de activos y la financiación del terrorismo. Las operaciones consideradas inusuales pueden quedar sujetas a revisión y, cuando corresponde, a informes ante la unidad de inteligencia financiera de la jurisdicción.
Para el usuario, esto significa que la verificación puede aparecer antes del primer retiro o en cualquier momento posterior si cambian los movimientos, el medio de pago o el comportamiento de la cuenta.
Lavado a través de cuentas de apuestas
Una cuenta de casino puede utilizarse indebidamente para dar apariencia legítima a dinero de origen criminal. El esquema básico consiste en depositar fondos, realizar una cantidad limitada de apuestas y después intentar retirar el saldo restante como si proviniera de una actividad normal de juego.
El dinero retirado podría presentarse posteriormente como una ganancia o saldo legítimo, aunque su origen real fuera distinto. Por esta razón, los operadores analizan situaciones como depósitos elevados seguidos de poca actividad, retiros solicitados casi de inmediato o movimientos entre métodos de pago que no coinciden.
No significa que toda operación de este tipo sea automáticamente delictiva. Significa que el patrón puede activar una revisión. El casino necesita entender la finalidad del movimiento y comprobar que el dinero pertenece realmente al titular de la cuenta.
Bloquear flujos de dinero terrorista
CTF significa Counter-Terrorist Financing, es decir, prevención de la financiación del terrorismo. Aunque los importes utilizados para estas actividades no siempre son grandes, las plataformas digitales pueden ser aprovechadas para mover dinero, fragmentarlo o transferirlo entre cuentas y métodos.
Las autoridades exigen que los programas AML incluyan también mecanismos CTF. La Curaçao Gaming Authority es responsable de la supervisión AML/CFT de la industria del juego que opera en y desde Curaçao.
El operador debe analizar operaciones inusuales y, cuando la normativa lo exige, informar a la unidad de inteligencia financiera competente. El jugador normalmente no participa en ese informe ni recibe detalles sobre una investigación interna. Una solicitud de documentos no implica por sí sola una acusación: puede formar parte de los controles preventivos ordinarios de la plataforma.
Los reguladores que fijan las reglas
Las obligaciones AML y KYC dependen de la jurisdicción en la que está licenciado el operador. También pueden influir el lugar de residencia del usuario, los medios de pago utilizados y las reglas del mercado desde el que se ofrece el servicio.
FATF —conocido en español como GAFI— establece recomendaciones internacionales contra el lavado de activos y la financiación del terrorismo. Estas recomendaciones funcionan como estándar global y son incorporadas de distintas formas por los países y reguladores.
En Curaçao, la autoridad de juego supervisa el cumplimiento AML/CFT y exige a los licenciatarios respetar las políticas, directrices y requisitos aplicables.
Argentina, por su parte, no posee una única licencia nacional de juego online. La regulación se organiza por jurisdicciones provinciales y por CABA. Por eso, una plataforma local autorizada puede estar sujeta a reglas diferentes de las de un casino internacional.
Marcos europeos que citan los casinos
Las directivas europeas contra el lavado de dinero son utilizadas frecuentemente como referencia dentro de la industria. La cuarta, quinta y sexta directivas AML de la Unión Europea reforzaron criterios vinculados con la identificación del cliente, la evaluación basada en riesgos, la titularidad real, el monitoreo de operaciones y la comunicación de actividad sospechosa.
Un casino licenciado fuera de la Unión Europea no queda automáticamente sometido a todas estas directivas. Sin embargo, puede utilizar sus principios como referencia para diseñar controles internos o trabajar con proveedores financieros europeos.
En la práctica, esto explica por qué muchas plataformas solicitan:
- verificación de identidad;
- comprobación de domicilio;
- análisis del origen de fondos;
- revisión de personas políticamente expuestas;
- monitoreo continuo de transacciones;
- conservación de registros;
- controles reforzados para perfiles de mayor riesgo.
La norma específica aplicable siempre depende de la licencia y de la estructura jurídica del operador.
La capa argentina de reglas
La regulación del juego online en Argentina es descentralizada. LOTBA publica la normativa aplicable al juego en línea dentro de CABA, incluyendo un manual de cumplimiento para la prevención del lavado de activos y la financiación del terrorismo.
En la Provincia de Buenos Aires, el Instituto Provincial de Lotería y Casinos administra el marco local del juego online. Su sitio oficial informa que la actividad fue regulada mediante la Ley 15.079 y su decreto reglamentario, y muestra los operadores autorizados dentro de esa jurisdicción.
Córdoba, Mendoza y otras provincias poseen o desarrollan sus propios marcos regulatorios. Por eso, no debe suponerse que una licencia, un dominio o una verificación válida en una provincia tenga exactamente el mismo alcance en otra.
Un operador internacional puede aplicar sus normas de licencia extranjera, mientras que una plataforma local debe cumplir además las exigencias provinciales correspondientes.
El ciclo de vida del dinero sucio
El lavado de activos suele explicarse mediante tres etapas: placement, layering e integration. FATF utiliza estas categorías para analizar cómo los fondos ilícitos ingresan, se fragmentan y finalmente reaparecen con apariencia legítima.
La primera etapa, placement o colocación, consiste en introducir el dinero en un sistema financiero o comercial. En un entorno de juego podría incluir depósitos, instrumentos prepagos o múltiples pagos pequeños.
La segunda, layering o estratificación, busca dificultar el seguimiento. Puede incluir depósitos sucesivos, apuestas de bajo riesgo, cambios de método, retiros a nuevas cuentas o conversiones entre monedas y criptoactivos.
La tercera, integration o integración, devuelve los fondos al circuito económico con una apariencia más legítima. El dinero puede presentarse como ganancia, devolución o saldo obtenido mediante una actividad aparentemente normal.
Comprender estas etapas ayuda a entender por qué ciertas operaciones generan alertas incluso cuando cada movimiento aislado parece común.
| Etapa | Objetivo del esquema | Ejemplo dentro de una cuenta de juego | Reacción posible del operador |
| Placement | Introducir fondos en el sistema | Varios depósitos o instrumentos prepagos | Solicitud de identidad y origen |
| Layering | Dificultar el seguimiento | Apuestas breves, cambios de método, retiros rápidos | Revisión manual y bloqueo temporal |
| Integration | Dar apariencia legítima | Retirar el saldo como supuesto resultado de juego | Comprobación ampliada de fondos |
| Monitoreo posterior | Detectar continuidad | Repetición del patrón en distintas fechas | Enhanced Due Diligence |
Estos ejemplos son ilustrativos. La presencia de una sola característica no demuestra que exista lavado de dinero.
AML del casino en términos reales
Una política AML no es únicamente una página legal. Dentro del operador debería existir un sistema de controles, responsables y registros que permita identificar actividad inusual.
Los elementos habituales incluyen:
- políticas y procedimientos escritos;
- evaluación periódica de riesgos;
- identificación y verificación de usuarios;
- clasificación de clientes por nivel de riesgo;
- sistemas automatizados de monitoreo;
- revisión manual de alertas;
- conservación de documentos;
- capacitación del personal;
- auditorías internas o externas;
- informes a las autoridades competentes.
La Curaçao Gaming Authority publica políticas, directrices y plantillas relacionadas con AML/CFT para solicitantes y titulares de licencias.
El objetivo no es revisar manualmente cada apuesta ordinaria, sino detectar patrones que se apartan del comportamiento esperado. Cuando aparece una alerta, el operador puede pedir información adicional, limitar temporalmente determinadas funciones o detener un retiro hasta completar la revisión.
Funciones del compliance officer
El responsable de cumplimiento coordina la aplicación de la política AML. En algunas organizaciones recibe el nombre de compliance officer y en otras MLRO, abreviatura de Money Laundering Reporting Officer.
Sus tareas pueden incluir:
- actualizar procedimientos;
- coordinar investigaciones internas;
- revisar alertas importantes;
- decidir cuándo escalar un caso;
- organizar la formación del personal;
- conservar documentación;
- comunicarse con el regulador;
- preparar reportes de actividad inusual;
- supervisar mejoras en los sistemas de control.
El compliance officer no suele responder consultas ordinarias de jugadores. Su función es proteger la integridad del operador y asegurar que las decisiones se ajusten al marco regulatorio.
Cuando el soporte informa que un caso fue enviado a compliance, puede significar que el equipo de atención ya no tiene facultades para aprobar la operación hasta que finalice la revisión especializada.
Observación automatizada de cada apuesta
Los casinos utilizan sistemas de monitoreo para relacionar depósitos, retiros, medios de pago, ubicación y actividad de juego. Estos sistemas generan alertas cuando detectan combinaciones que merecen análisis.
Algunos ejemplos son:
- varios depósitos consecutivos desde tarjetas diferentes;
- uso de un método que no pertenece al titular;
- solicitud de retiro poco después del depósito;
- actividad mínima antes de retirar;
- operaciones repetidas cerca de determinados umbrales;
- ingreso desde países muy distintos en un período breve;
- cambio frecuente de billeteras o cuentas bancarias;
- movimientos incompatibles con el historial anterior;
- importes muy superiores al perfil habitual.
Una alerta automatizada no equivale a una decisión final. El sistema señala el caso y una persona puede revisarlo posteriormente.
El usuario puede ser invitado a explicar el movimiento o presentar documentos. Negarse no elimina la revisión y puede impedir que el operador complete el retiro.
Qué te pide KYC
KYC permite comprobar que la cuenta pertenece a una persona real y que los datos registrados son correctos. El procedimiento puede incluir identidad, edad, domicilio, titularidad del medio de pago y, en determinados casos, origen de fondos.
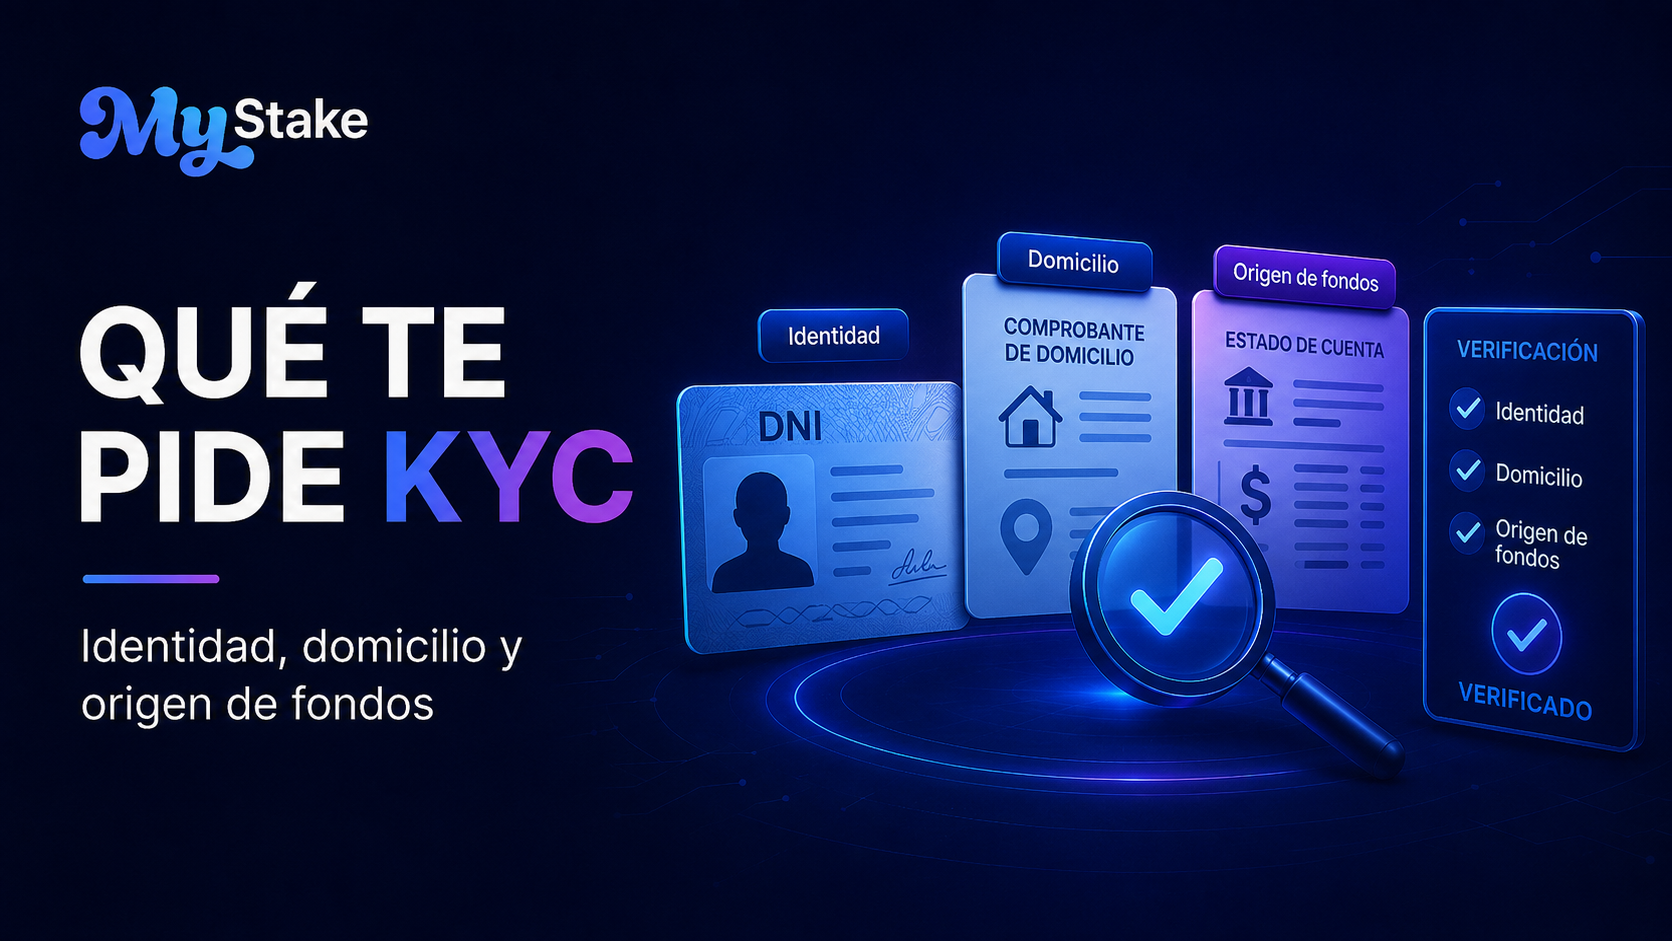
La política KYC/AML oficial de MyStake explica que el operador puede solicitar información y documentos para verificar al usuario y cumplir sus obligaciones.
La profundidad de la comprobación depende de varios factores:
- país de residencia;
- importe de los depósitos;
- volumen de retiros;
- método de pago;
- antigüedad de la cuenta;
- coincidencia de los datos;
- comportamiento transaccional;
- alertas de seguridad;
- nivel general de riesgo.
Para muchos usuarios, KYC es una verificación puntual. Sin embargo, el proceso no termina necesariamente después de la primera aprobación. El operador puede volver a solicitar documentos cuando cambian los datos, vence un documento o aparece una operación diferente del comportamiento habitual.
Probar quién sos
La comprobación de identidad suele comenzar con un documento oficial vigente. Para un usuario argentino, el documento principal normalmente será el DNI.
El operador puede solicitar:
- fotografía del frente del DNI;
- fotografía del dorso;
- imagen completa y sin recortes;
- selfie sosteniendo el documento;
- prueba de vida mediante cámara;
- nota manuscrita con fecha o código;
- pasaporte;
- licencia de conducir, si es aceptada.
Las imágenes deben ser claras, mostrar las cuatro esquinas y permitir leer los datos. El nombre y la fecha de nacimiento deben coincidir con la cuenta.
No edites la fotografía, no tapes información salvo que el operador lo permita expresamente y no utilices el documento de otra persona. Una diferencia mínima en el nombre, apellido o fecha puede detener la revisión.
Probar dónde vivís
El comprobante de domicilio permite confirmar que la dirección registrada corresponde con la residencia declarada.
Los documentos aceptados pueden incluir:
- factura de electricidad;
- factura de gas;
- factura de agua;
- servicio de internet;
- resumen bancario;
- resumen de tarjeta;
- notificación oficial;
- certificado emitido por una autoridad.
Habitualmente se solicita que el documento sea reciente, por ejemplo, de los últimos tres meses. Sin embargo, el plazo exacto depende de la política del operador.
El comprobante debe mostrar el nombre, la dirección, la fecha y la entidad emisora. Una captura parcial o un documento editable puede ser rechazado.
Cuando los servicios están a nombre de otra persona, conviene consultar previamente qué alternativa acepta la plataforma. Enviar documentos no solicitados puede prolongar el proceso en lugar de acelerarlo.
Probar de dónde vino tu dinero
Source of Funds o SoF es la verificación del origen concreto de los fondos utilizados en la cuenta. No se solicita necesariamente a todos los jugadores.
Puede aparecer ante depósitos elevados, cambios repentinos de actividad o movimientos que no coinciden con el perfil habitual. El operador podría pedir:
- recibos de sueldo;
- extractos bancarios;
- declaración impositiva;
- comprobantes de actividad independiente;
- contrato de venta de un bien;
- documentación de una herencia;
- comprobación de inversiones;
- registro de operaciones con criptomonedas.
La pregunta no es solo cuánto dinero posee el usuario, sino cómo obtuvo los fondos que está utilizando.
En revisiones más amplias también puede aparecer Source of Wealth, que analiza el origen general del patrimonio. Presentá únicamente documentos auténticos y completos dentro del canal seguro indicado por el operador.
Chequeos reforzados para ciertos perfiles
Las políticas modernas utilizan un enfoque basado en riesgo. Esto significa que no todas las cuentas reciben exactamente la misma profundidad de análisis.
Los factores que pueden elevar el riesgo incluyen el volumen de las operaciones, la procedencia de los fondos, el uso de criptomonedas, la residencia, los cambios de métodos, la frecuencia de los retiros y la aparición de coincidencias en listas de sanciones.
Cuando el riesgo es mayor, el operador puede aplicar Enhanced Due Diligence o EDD. Esta revisión puede incluir más documentos, aprobación de niveles superiores, monitoreo frecuente y actualización periódica de la información.
Las personas políticamente expuestas o PEP también suelen recibir controles reforzados. Una PEP es una persona que ocupa o ha ocupado un cargo público relevante. Según el marco aplicado, la clasificación puede extenderse a familiares cercanos y asociados.
Ser PEP no significa haber cometido un delito. El control reforzado responde al mayor riesgo de exposición a corrupción, sobornos o uso indebido de fondos públicos.
| Factor de riesgo | Por qué puede generar revisión | Comprobación posible |
| Transacciones elevadas | Superan el perfil normal | Source of Funds |
| Cambio rápido de métodos | Dificulta seguir el origen | Titularidad de pagos |
| Uso desde varios países | Puede indicar acceso de terceros | IP, residencia y seguridad |
| Actividad como PEP | Mayor exposición regulatoria | EDD y aprobación adicional |
| Criptoactivos | Trazabilidad y origen variables | Historial de billetera |
| Datos inconsistentes | Posible identidad incorrecta | Nuevo KYC |
| Cuenta inactiva que mueve grandes importes | Cambio repentino del perfil | Revisión manual |
El impacto cotidiano en tu cuenta
AML y KYC afectan principalmente el registro, los depósitos y los retiros. El usuario puede depositar sin haber completado toda la verificación y descubrir el requisito al intentar retirar.
El primer retiro suele requerir más tiempo porque el operador debe comprobar identidad, edad, datos de la cuenta y titularidad del método. Algunas plataformas comunican estimaciones de 24 a 72 horas hábiles para revisiones estándar, pero este rango no es una garantía y puede ampliarse si existen documentos borrosos, datos distintos o comprobaciones reforzadas.
El proceso puede demorarse cuando:
- el nombre no coincide;
- el DNI está vencido;
- falta una cara del documento;
- el comprobante de domicilio es antiguo;
- la tarjeta pertenece a otra persona;
- el retiro usa un método diferente;
- el usuario responde de forma incompleta;
- se solicita Source of Funds;
- existe una alerta de seguridad.
KYC es un proceso continuo. Incluso una cuenta verificada puede recibir una nueva solicitud meses o años después si cambian los documentos, los límites o el comportamiento.
Cómo reducir demoras evitables
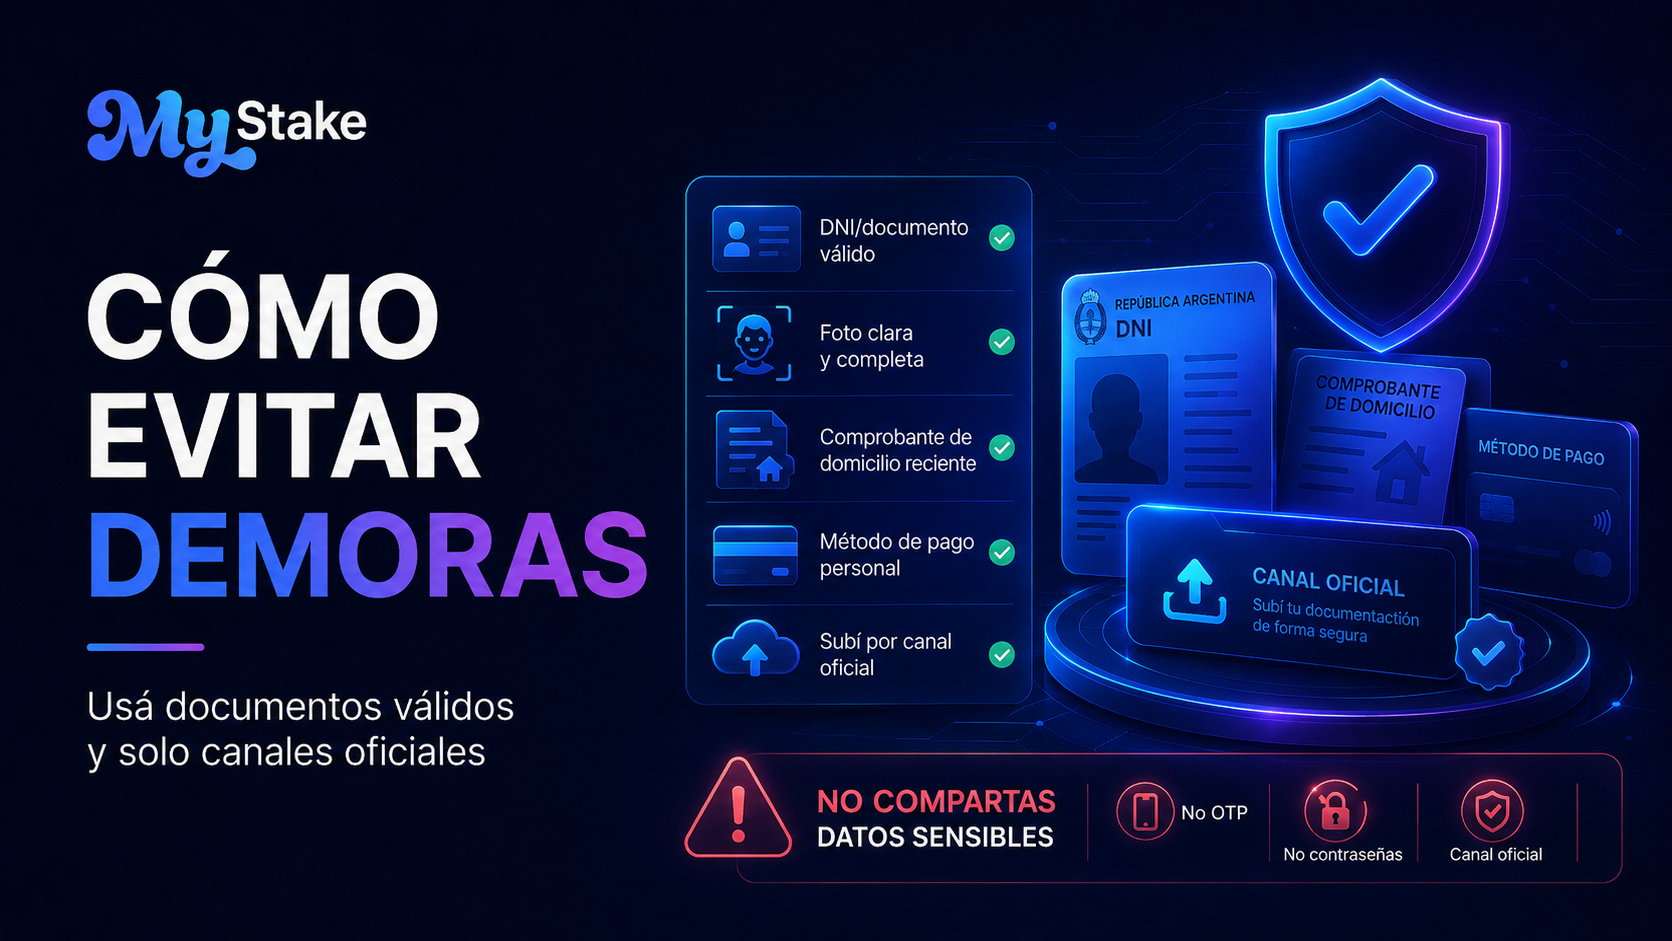
No existe una forma legítima de saltar KYC, pero sí es posible evitar errores básicos.
Antes de enviar documentos:
- comprobá que el nombre de la cuenta sea correcto;
- utilizá un documento vigente;
- fotografiá todas las esquinas;
- evitá reflejos y sombras;
- no envíes capturas editadas;
- verificá la fecha del comprobante;
- utilizá medios de pago propios;
- leé exactamente qué documento pidió el operador;
- enviá los archivos solo desde el canal oficial;
- conservá el número del caso o ticket.
No envíes contraseñas, códigos OTP, CVV ni frases de recuperación. Un equipo KYC legítimo no necesita conocer la contraseña de la cuenta.
Tampoco publiques documentos en redes sociales ni los envíes a supuestos agentes que prometen acelerar un retiro.
Dónde se detiene este sitio editorial
La redacción puede explicar qué significa una solicitud KYC, qué diferencia existe entre identidad y origen de fondos o por qué una operación activa una revisión. No puede participar en el procedimiento personal del usuario.
Este sitio no puede:
- verificar tu DNI;
- revisar tus extractos;
- aprobar el domicilio;
- contactar al compliance officer;
- acelerar la verificación;
- desbloquear la cuenta;
- autorizar el retiro;
- devolver fondos congelados;
- modificar datos personales;
- presentar documentos en tu nombre;
- decidir si una solicitud es suficiente.
No envíes documentación KYC mediante nuestro formulario editorial. La redacción no tiene acceso al sistema del operador ni puede trasladar los archivos a MyStake.
Si una guía contiene información poco clara o desactualizada, podés informar el problema. Si la consulta se refiere a tu cuenta, debe dirigirse directamente al casino.
La ayuda real de KYC viene del operador
Las consultas reales sobre identidad, domicilio, Source of Funds o bloqueos deben enviarse a los canales oficiales del operador. Dependiendo de la plataforma, estos pueden incluir live chat, tickets internos o comunicaciones accesibles desde el perfil.
Al contactar al soporte:
- explicá qué etapa está pendiente;
- incluí el número de caso;
- preguntá qué documento exacto falta;
- confirmá el formato aceptado;
- enviá únicamente lo solicitado;
- evitá crear tickets duplicados;
- conservá una copia de las respuestas.
No conviene discutir la existencia del control como si fuera opcional. El operador puede estar obligado a completar la revisión antes de liberar fondos.
Si el procedimiento interno termina sin solución, revisá la licencia, el dominio y las reglas formales de reclamo. La instancia correspondiente podría ser el regulador de la licencia, un organismo provincial como LOTBA o IPLyC cuando el operador está autorizado en su territorio, o un servicio ADR reconocido. La autoridad adecuada depende de la jurisdicción y no puede elegirse de manera indistinta.